研究背景、现实挑战与核心理论贡献
1.1 现实产业背景:内外部创新的融合困境
新产品开发(New Product Development, 简称 NPD)项目的评估与选择,是驱动科技驱动型企业长期增长与构建核心竞争壁垒的核心战略决策。以制药业(Pharmaceutical Industry)为典型代表,过去数十年间,传统依赖内部研发(Internal R&D)团队的生产率持续下滑,药物研发的回报周期显著拉长、试错成本与失败风险剧增。为了打破这一创新瓶颈,现代跨国药企纷纷拥抱外部创新(External Innovation),通过并购、专利许可(Licensing)以及产学研合作等方式,从外部生物科技初创企业及科研院所引入大量候选药物分子。在当今全球顶尖制药巨头的在研管线中,近半数项目均来源于企业边界之外。
然而,实证研究与企业管理实践揭示出一个深刻的“创新悖论”:引入外部研发项目虽然极大地扩充了企业的候选项目库,但往往会对企业内部研发项目的产出成功率造成系统性的负面冲击,且这种负面效应远超单纯因资源分流所能解释的范畴。究其本质,外部项目介入后加剧了对企业内部稀缺开发资源的争夺。研发资源的总量限制使得内部科研团队深感自身项目入选概率被大幅稀释,导致内部项目经理缺乏足够动力在前期投入高成本进行严谨、详尽的审慎评估(Information Acquisition);在极端情况下,甚至诱发内部团队通过战略性粉饰与隐藏坏消息来进行恶性资源竞争。这种由于委托代理摩擦造成的信息失真,最终反噬了企业的决策质量,导致企业无法选拔出真正具有商业价值的高潜力项目,损害了整体研发投资组合的经济价值。
1.2 核心学术贡献与理论创新
本文在经典的研发投资组合选择理论与委托代理信息经济学之间架起了一座桥梁,其核心学术贡献主要体现在以下四个维度:
💡 本文四大核心理论与管理贡献 1. 揭示信息获取与组合广度之间的内生权衡冲突:首次将外部候选项目引入多代理人信息获取的博弈论模型中,系统证明了项目选择政策的“灵活性(Flexibility)”如何对研发团队的信息获取努力产生内生反馈。选择灵活性虽有助于事后追求组合广度,但会推高事前的信息获取代理成本。 2. 证伪经典“战略桶(Strategic Buckets)”政策在资源约束下的普适性:传统文献广泛推崇通过设立非渗透的战略桶来严格隔离内部与外部项目。本文通过严格数理推导指出:在开发资源稀缺的环境下,严格分离的战略桶政策 永远被灵活政策所严格劣后支配。刚性配额在某一类项目缺乏优质候选者时造成了严重的资源闲置负外部性。 3. 创新性构建“部分承诺/半渗透资源桶(Permeable & Non-Permeable Buckets)”新型政策体系:针对战略桶的刚性弊端,本文设计了包含一个非渗透保底桶与一个渗透自由竞争桶的混合机制 与 ,在保持适度竞争以扩充组合广度的同时为特定项目提供保底激励,实现了效率与成本的帕累托改进。 4. 重塑研发团队薪酬契约:论证跨项目“共享激励(Shared Incentives)”的多重治理功能:证明在存在外部项目竞争时,企业必须打破传统的纯个体绩效考核,引入同侪共享激励 与外部共享激励 。共享激励在不同情境下分别发挥着:(a) 激励经理如实坦白负面评估结果;(b) 作为企业偏好内部项目的可信承诺信号器;(c) 压制内部经理信息租金抽取空间的三重关键功能。 |
|---|
数理模型建立过程与博弈机制详解
2.1 候选项目集合、状态空间与资源约束
考虑一家风险中性的创新型企业(委托人 Principal),计划从候选项目池中筛选最具市场潜力的项目构建研发投资组合。
• 候选项目集合:全集定义为 。其中, 表示由企业内部研发团队主导的两个内部项目; 表示由外部创新者开发、企业可通过支付对价收购的两个外部项目。
• 资源稀缺性约束:受制于资本、实验设备、临床试验通道或工程算力等资源上限,企业最多只能从 4 个候选项目中最终挑选 2 个项目进行实质性开发投资,即满足选择向量约束:
• 项目真实市场潜力状态:每个项目 的内在市场潜力 ( 代表好状态 Good, 代表坏状态 Bad)在事前是不可直接观测的。先验分布设定为对称且相互独立:
2.2 内外部项目评估机制与信息结构差异
为了在投资决策前获取项目潜力的先验信息,企业对内部与外部项目实施不同维度的信息搜集机制:
1. 内部项目委托评估与道德风险/逆向选择:内部项目 的早期概念测试与可行性分析委托给项目经理 。经理需付出私有且不可验证的评估努力 。
- 高努力 ():产生私人努力成本 ,获得精度为 的私有信号 ,满足:
- 低努力 ():无努力成本,获得的信号完全无信息量,精度退化为先验水平 。
- 贝叶斯后验概率更新:当经理投入高努力并观察到私有信号 后,依据贝叶斯法则更新对项目市场潜力的后验概率:
- 推荐信息传递:项目经理获得私有信号后,向企业高管层提交不可验证的推荐报告 。若 ,则称经理遵循真实汇报(Truth-telling)策略。
2. 外部项目尽职调查(Due Diligence):外部项目 不在企业直接行政管辖之下,企业雇佣独立第三方审计专家对每个外部项目开展尽调,单位项目尽调成本为 。
- 审计人员独立客观,与外部项目无个人利益捆绑,无战略操纵动机,报告 。
- 信息质量壁垒:受限于外部项目技术专有性与信息不对称,尽职调查的报告质量 通常弱于内部深入研发评估的最高精度:
2.3 产出价值结构、收购成本与期望收益
• 未入选项目价值:任何未被选中的项目不产生收益,即 。
• 内部项目入选收益:若内部项目 入选(),在好状态()下产生价值 ,在坏状态()下产生价值 。
• 外部项目入选收益与收购成本:若外部项目 入选(),好状态下产生毛价值 ,坏状态下产生毛价值 ;此外企业需支付固定的外部项目收购对价 。
• 获得好信号后的期望净收益:在收到好推荐 的条件下,内部与外部项目的期望净商业价值分别定义为:
为排除平凡无趣的极端情况,模型假设好状态项目的价值普遍显著高于坏状态项目(),且企业仅在项目获得好信号评估时才会将其纳入投资组合考虑(Assumption 2 满足条件:)。
2.4 一般化激励契约空间与博弈时序
为了推导理论上全局最优的治理机制,本文考虑最一般化的对称契约结构
• :固定底薪。
• :自身项目绩效奖金。 为自身项目未入选时的慰藉金; 为自身项目入选且为好状态时的成功奖金; 为自身项目入选且为坏状态时的收益/惩罚。
• :同侪内部项目绩效的共享奖金。
• :外部项目入选时的跨界共享奖金。
内部项目经理 的总报酬函数表示为:
项目经理受到有限责任(Limited Liability, LL)保护,在任何事后状态下报酬非负:。经理期望效用为 。
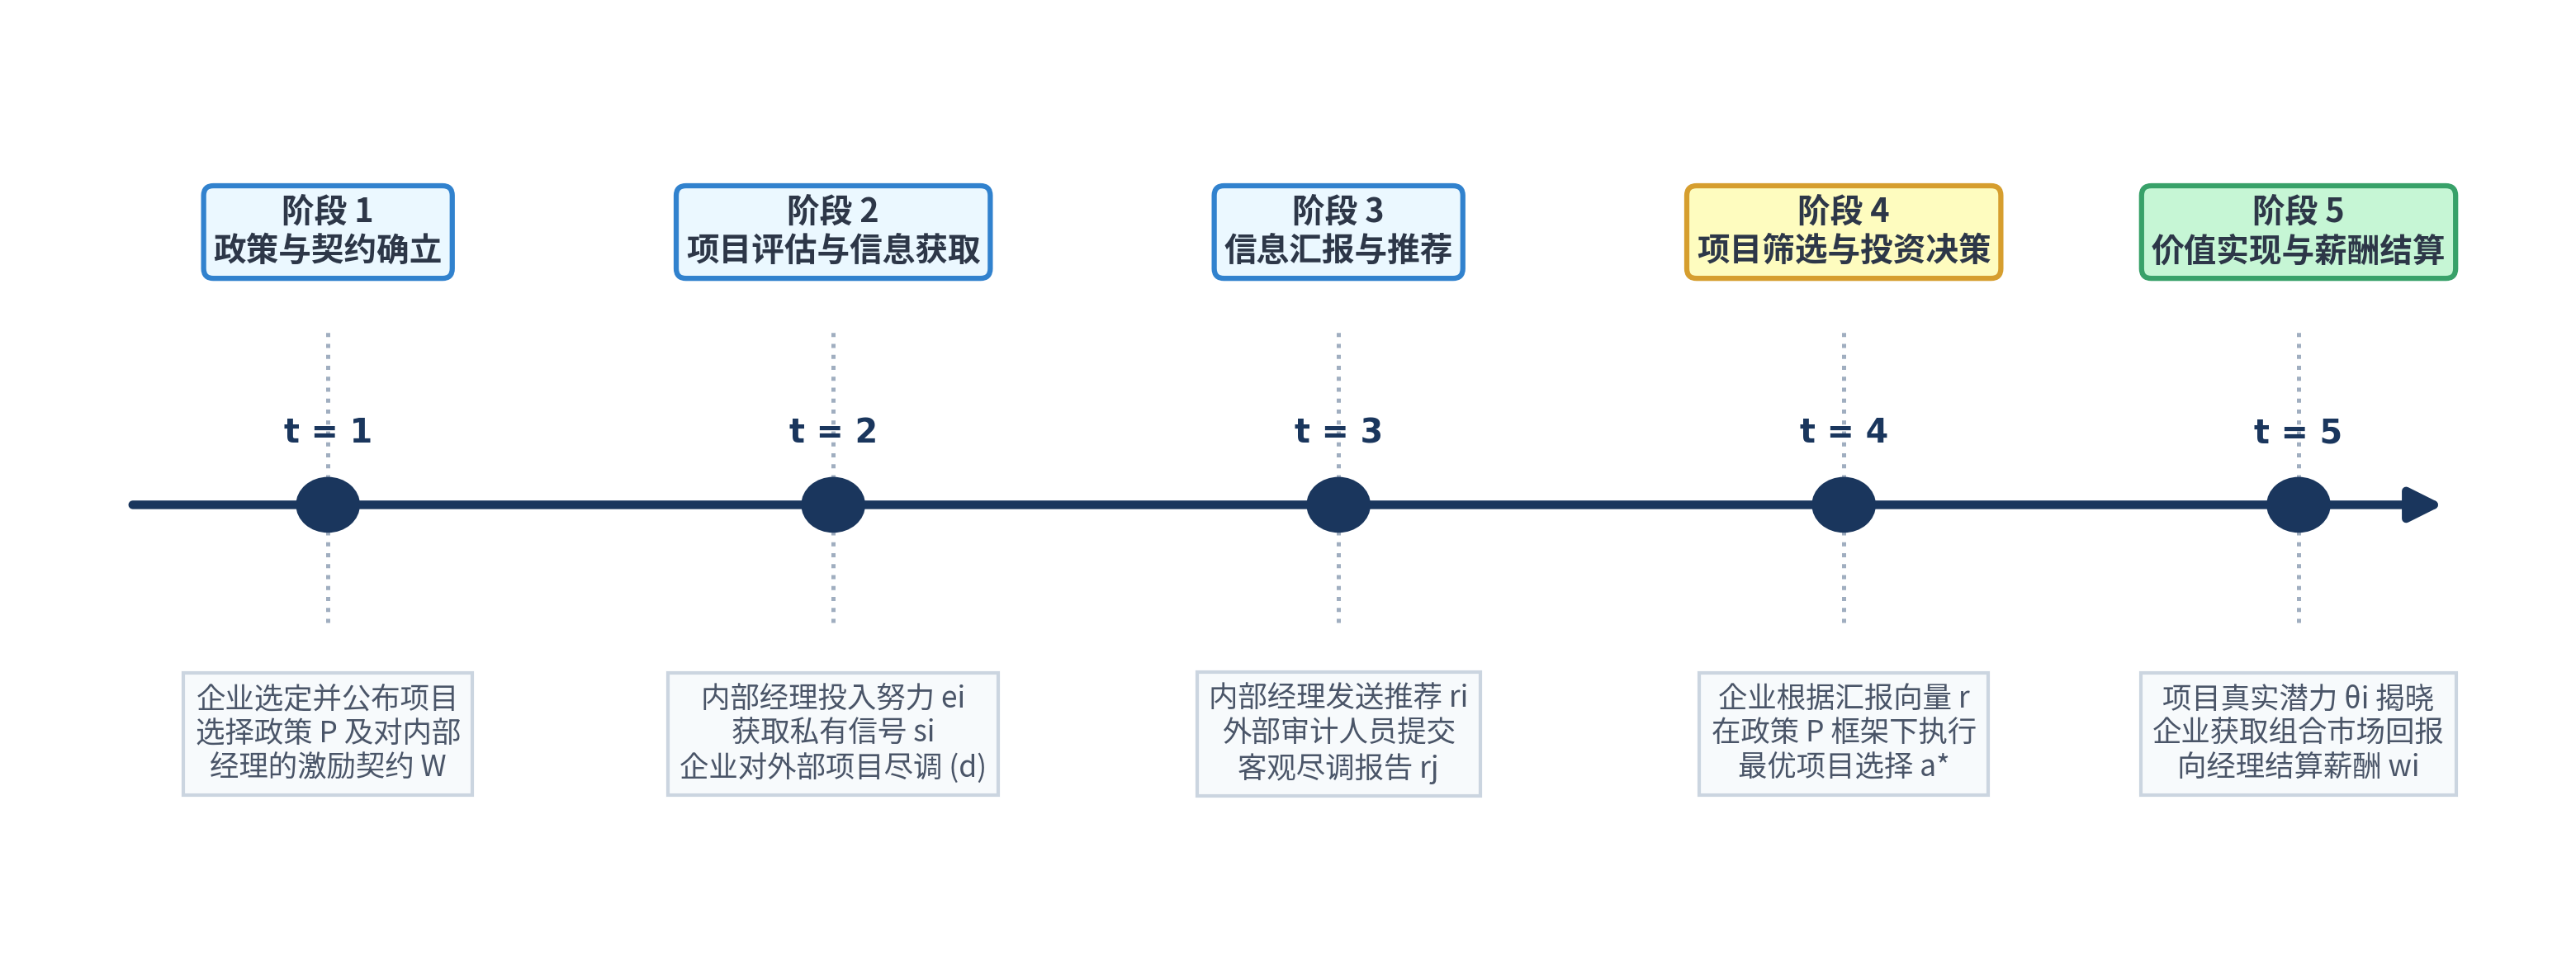
图 1:研发项目评估、推荐与组合选择的博弈时序图 (Sequence of Events)
【图 1 数理博弈时序流程解析】:
• 阶段 1(政策与契约确立):企业高层确立并宣布项目选择政策 (规定选择灵活性与各项目配额规则)以及面向内部经理的激励契约 。
• 阶段 2(项目评估与信息获取):各内部项目经理私下决定是否投入评估努力 ,并获得私有信号 ;同时企业对外部候选项目开展第三方尽职调查,耗费成本 并获得信号 。
• 阶段 3(信息汇报与推荐):内部经理向企业发送推荐报告 ,外部审计人员客观提交尽调报告 。
• 阶段 4(项目筛选与投资决策):企业根据汇报向量 ,在既定政策 的框架下执行事后最优选择决策 (最多选择 2 个项目)。
• 阶段 5(价值实现与薪酬结算):入选项目的真实市场潜力 揭晓,企业实现组合商业回报,并根据契约 向内部项目经理结算报酬 。
2.5 企业全局优化规划与约束体系
在给定的项目选择政策 下,企业设计最优契约 求解如下数学规划问题 :
受制于以下约束条件体系:
1. 好信号真实汇报约束 (IC-g):确保经理在观察到好信号 时,汇报 的期望效用不低于谎报 :
2. 坏信号真实汇报约束 (IC-b):确保经理在观察到坏信号 时,如实坦白 的期望效用不低于谎报 :
3. 高努力评估激励相容约束 (IC-e):确保经理事前选择高努力 并如实汇报的期望效用严格高于低努力 :
4. 有限责任约束 (LL):。
5. 事后最优选择规则 (PS):。
【均衡精炼说明 (Assumption 3)】:在 cheap-talk 沟通博弈中,天然存在无信息交流的“胡言乱语均衡(babbling equilibrium)”。本文遵循契约设计文献的标准范式(Maskin 2011, Chen et al. 2008),聚焦于帕累托最优且最具信息量的分离均衡(Separating Equilibrium),即两位经理均投入高努力并如实陈述信号。
完全承诺政策下的数理推导与命题解析
在完全承诺(Full Commitment)框架下,企业在评估前便刚性锁定各类型项目的最大入选名额。我们依次对三种典型承诺政策展开详尽的数理推导:(i) 完全内部聚焦政策 ;(ii) 完全外部聚焦政策 ;(iii) 严格分离的战略桶政策 。
3.1 完全内部聚焦政策 (I,I) 的数理推导与命题 1
📌 Proposition 1(完全内部聚焦政策) 定义内部项目在好信号下的期望价值为 ,基准代理成本系数为 。 定义 和 分别为政策 下企业期望选中的内部与外部项目数量。 若企业承诺只选择内部项目(即 ),则: i. 最优激励契约 满足:,,其余薪酬参数均为 ; ii. 企业期望投资的内部项目数量为 ,外部项目数量为 (总组合规模为 ); iii. 企业的期望利润为 。 |
|---|
【命题 1 数理推导过程详解】:
1. 资源竞争消除与选择规则:在 政策下,企业设立了 2 个内部名额,不考虑任何外部项目(,节省外部尽调成本 )。由于内部候选项目总数恰为 2,两项目之间不存在名额竞争。只要经理 汇报 ,项目 必然以概率 1 入选;若汇报 ,项目必然不入选。
2. 激励相容约束展开:
- 若经理观察到好信号 :如实汇报 得后验期望报酬 ;若谎报 则项目不入选,获得慰藉金 。由 (LL) 及最大惩罚原则取 ,得 (IC-g):
- 若经理观察到坏信号 :后验好状态概率为 。如实坦白 获得 ;若谎报 期望报酬为 。得 (IC-b):
- 努力动机约束 (IC-e):若投入高努力 ,以 概率观察到 并获得 ,以 概率观察到 并获得 。若偷懒 ,信号精度降为 ;经理若盲目汇报 得期望报酬 ,若汇报 得 。由于 ,,偷懒时的最佳偏离策略为汇报 。故 (IC-e) 表达式为:
- 求解最优契约:为了最小化期望代理支出,企业令 (IC-b) 与 (IC-e) 均取等号紧平衡:
3. 组合规模与总利润核算:
- 单个内部项目出现好信号的概率为 ,期望入选项目总数为 。
- 单个经理的期望报酬支出为 。两位经理合计总代理成本为 。
- 企业总期望产出收益为 。扣除代理成本后,企业期望利润为 。
【命题 1 经济学与管理学意义】:
• 第二优基准代理成本 的本质: 严格度量了企业获取单位信息增益所必须支付的最低信息租金。该成本随经理努力成本 线性递增,随信息识别能力 显著下降。
• 资源闲置与狭隘组合的代价:由于先验好坏概率均等,在 2 个内部项目中期望只能发现 1 个好项目。因此企业平均只投资 1 个项目,造成了 1 个单位研发资源的结构性闲置与浪费。
3.2 完全外部聚焦政策 (E,E) 的数理推导与命题 2
📌 Proposition 2(完全外部聚焦政策) 定义外部项目在好信号下的期望净收益为 。 若企业承诺只选择外部项目(即 ),则: i. 企业无需向内部项目经理支付任何奖金:(代理成本为 ); ii. 企业期望投资的外部项目数量为 ,内部项目数量为 ; iii. 企业的期望利润为 。 |
|---|
【命题 2 数理推导与经济学意义】:
在 政策下,内部团队完全被边缘化,无需开展内部评估,因而彻底消除了内部道德风险与逆向选择问题(代理成本为 0)。企业对 2 个外部项目均执行尽调,固定支出为 。每个外部项目以 概率产生好信号,期望入选数量 ,总期望利润为 。该政策的局限同样在于组合过于狭隘(),且承担了无差异的尽调固定沉没成本。
3.3 严格分离 / 经典战略桶政策 (I,E) 的数理推导与命题 3
📌 Proposition 3(严格分离 / 战略桶政策) 若企业采取经典战略桶政策(即 ,承诺最多选择 个内部项目和最多选择 个外部项目),则: i. 最优激励契约 满足:,,,其余薪酬参数为 ; ii. 企业期望投资的内部项目数量为 ,外部项目数量为 (总组合规模扩充至 ); iii. 企业的期望利润为 。 |
|---|
【命题 3 数理推导过程详解】:
1. 内部资源争夺与中选概率稀释:在 政策下,内部 2 个项目争夺唯一的 1 个内部配额。若两名经理均汇报 (概率 ),企业只能随机各以 概率选中其中之一。因此,当经理 获得好信号 并真实汇报 时,其项目入选概率降为:
2. 传统个体契约的失灵与同侪共享激励 的构造:
- 若仅使用个体激励 :当项目经理 汇报 但因竞争落选时,由于 ,其将自动触发未入选慰藉金 。这导致好信号下的期望收益中包含过多的无风险兜底收益,严重削弱了经理在事前投入高努力 去甄别信号的边际动力。
- 引入负向同侪共享激励 :当竞争对手 入选时,经理 获得的净报酬被调整为 。最优机制令 ,即当对手入选时,剥夺未入选经理的慰藉金!
- 此时,只有当两名经理均如实汇报坏信号 (无任何内部项目入选,即 )时,经理才能获得纯粹的慰藉金 。
3. 求解最优参数:
- 在 结构下,经理 获得好信号汇报 的期望报酬为 ;若谎报 ,对手以 概率入选使收益为 0,对手以 概率不入选使收益为 ,故期望报酬为 。
- 坏信号 真实汇报约束 (IC-b):。
- 努力激励约束 (IC-e):。
- 代入得:,。
4. 组合规模与利润核算:
- 内部至少有 1 个好项目的概率为 ,故 ;同理外部至少有 1 个好项目的概率为 ,故 。总组合规模扩充至 (相比 提升 50%)。
- 两位经理的期望报酬总额恰好仍为 !期望总利润为 。
【命题 3 经济学与管理学意义】:
• 共享激励的“精准甄别”功能:通过引入同侪共享激励 ,企业成功将“因内部资源冲突而落选”与“因自身项目质量差而坦白落选”进行了契约层面的完美隔离,使得企业在面临内部资源竞争的情境下,依然奇迹般地守住了最低第二优代理成本 。
• 战略桶的配额刚性隐患:尽管组合规模提升至 1.5,但由于内外部配额完全锁死(各 1 个),当内部出现 2 个绝佳项目而外部尽调全部为坏项目时,企业只能坐视优质内部项目被淘汰,同时外部名额被迫放空。
完全灵活政策下的数理推导、契约相变与命题 4-5
4.1 完全灵活选择政策 (·, ·) 的机制设计与命题 4
在完全灵活政策(Full Flexibility, 记为 )下,企业事前不划定任何名额配额,而是在完整接收 2 个内部项目推荐与 2 个外部尽调报告后,跨越组织边界统筹排序,挑选事后期望价值最高的最多 2 个项目。
📌 Proposition 4(完全灵活政策下的最优契约与组合构型) 定义内部与外部项目的期望价值差为 。在完全灵活政策 下,最优契约结构、项目选择偏好、期望组合规模与期望利润随 呈现如下四个特征区间(如表 1 所示): • **Case (i) 强内部偏好**():,偏好内部;;期望利润 ; • **Case (ii) 中内部偏好**():;;期望利润 ; • **Case (iii) 弱内部偏好**():;;期望利润 ; • **Case (iv) 外部偏好**():;;期望利润 。 |
|---|
| 区间类型 | 选择偏好 | 最优激励契约 | 组合规模 | 期望利润 |
|---|---|---|---|---|
Case (i) |
优先选内部 |
总计: |
||
Case (ii) 中等内部偏好 |
优先选内部 |
总计: |
||
Case (iii) 弱内部偏好 |
优先选内部 |
总计: |
||
Case (iv) 偏好外部项目 |
优先选外部 |
总计: |
【命题 4 数理推导与契约相变机制深度解析】:
1. 恒定最大化的组合广度:在 政策下,企业不受任何来源限制地挑选好项目。无论处于 Case (i) 还是 Case (iv),期望组合总规模恒为 !这一广度严格高于任何完全承诺政策(最高 1.5),充分展现了完全灵活性的选拔效率优势。
2. 外部共享正激励 的“可信承诺信号器”功能(Case ii & iii):
- 当 时,内部项目的内在价值优势不够显著。内部经理会担忧:即使自己费尽心力评估出好信号,企业在面临同样优秀的外部候选项目时,可能会出于微小扰动偏离内部项目。这种挤占恐慌会摧毁经理的评估动机。
- 企业通过设立外部共享正激励 ,使得每选入一个外部项目,都必须额外向内部经理支付 。这在客观上人为增加了企业选用外部项目的边际成本,从而向内部团队发出了极其强烈的可信信号——企业将坚定优先选择内部优质项目!这重塑了内部团队的评估信心。
3. 外部共享负激励 的“租金抽取抑制”功能(Case iv):
- 当外部项目极其优质( 极小甚至为负)时,企业偏好优先选外部项目。此时内部项目退化为“填补剩余空缺的备选项目”,入选概率大幅跌落至 。
- 为激发评估努力,企业必须将个体成功奖金激增至 。然而,高额个体奖金会导致经理在内部项目未入选时索要极高租金。企业通过设置负向外部共享奖金 ,在外部项目入选时冲抵内部经理的报酬,从而压制了信息租金的过度膨胀。
4.2 完全灵活 vs. 完全承诺政策抉择与战略桶的失效(命题 5)
📌 Proposition 5(完全承诺与完全灵活政策全局权衡) 定义临界阈值: 若企业在所有完全承诺政策与完全灵活政策之间进行全局最优决策,则: i. 当 时:若 ,最优政策为 ;否则 ; ii. 当 时:若 ,则 ;若 ,则 ;否则完全灵活政策 最优; iii. 当 时:若 ,则 ;否则 最优; iv. 当 时:若 ,则 ;否则 最优。 【核心推论】:严格分离的战略桶政策 在全参数空间内永远不是最优选择(Never Optimal)! |
|---|
【战略桶政策 被严格劣后支配的数理证明】:
我们通过严格的利润差分比较证明 恒成立:
• 当 (Case i)时:
由于 ,故差值恒严格大于 0!
• 在 Case (ii)、Case (iii) 与 Case (iv) 下,经过联立不等式求解,利润差均恒为正值。
【核心数理机制】:战略桶 的刚性配额制造了严重的“跨桶资源闲置负外部性”。当内部有 2 个好项目而外部无好项目时, 强行丢弃 1 个优质内部项目,同时浪费 1 个外部名额;反之亦然。完全灵活性政策消除这一配额刚性,使得期望组合规模从 1.5 跃升至 1.625,产生的增量期望产出彻底压倒了可能存在的边际代理成本差异。
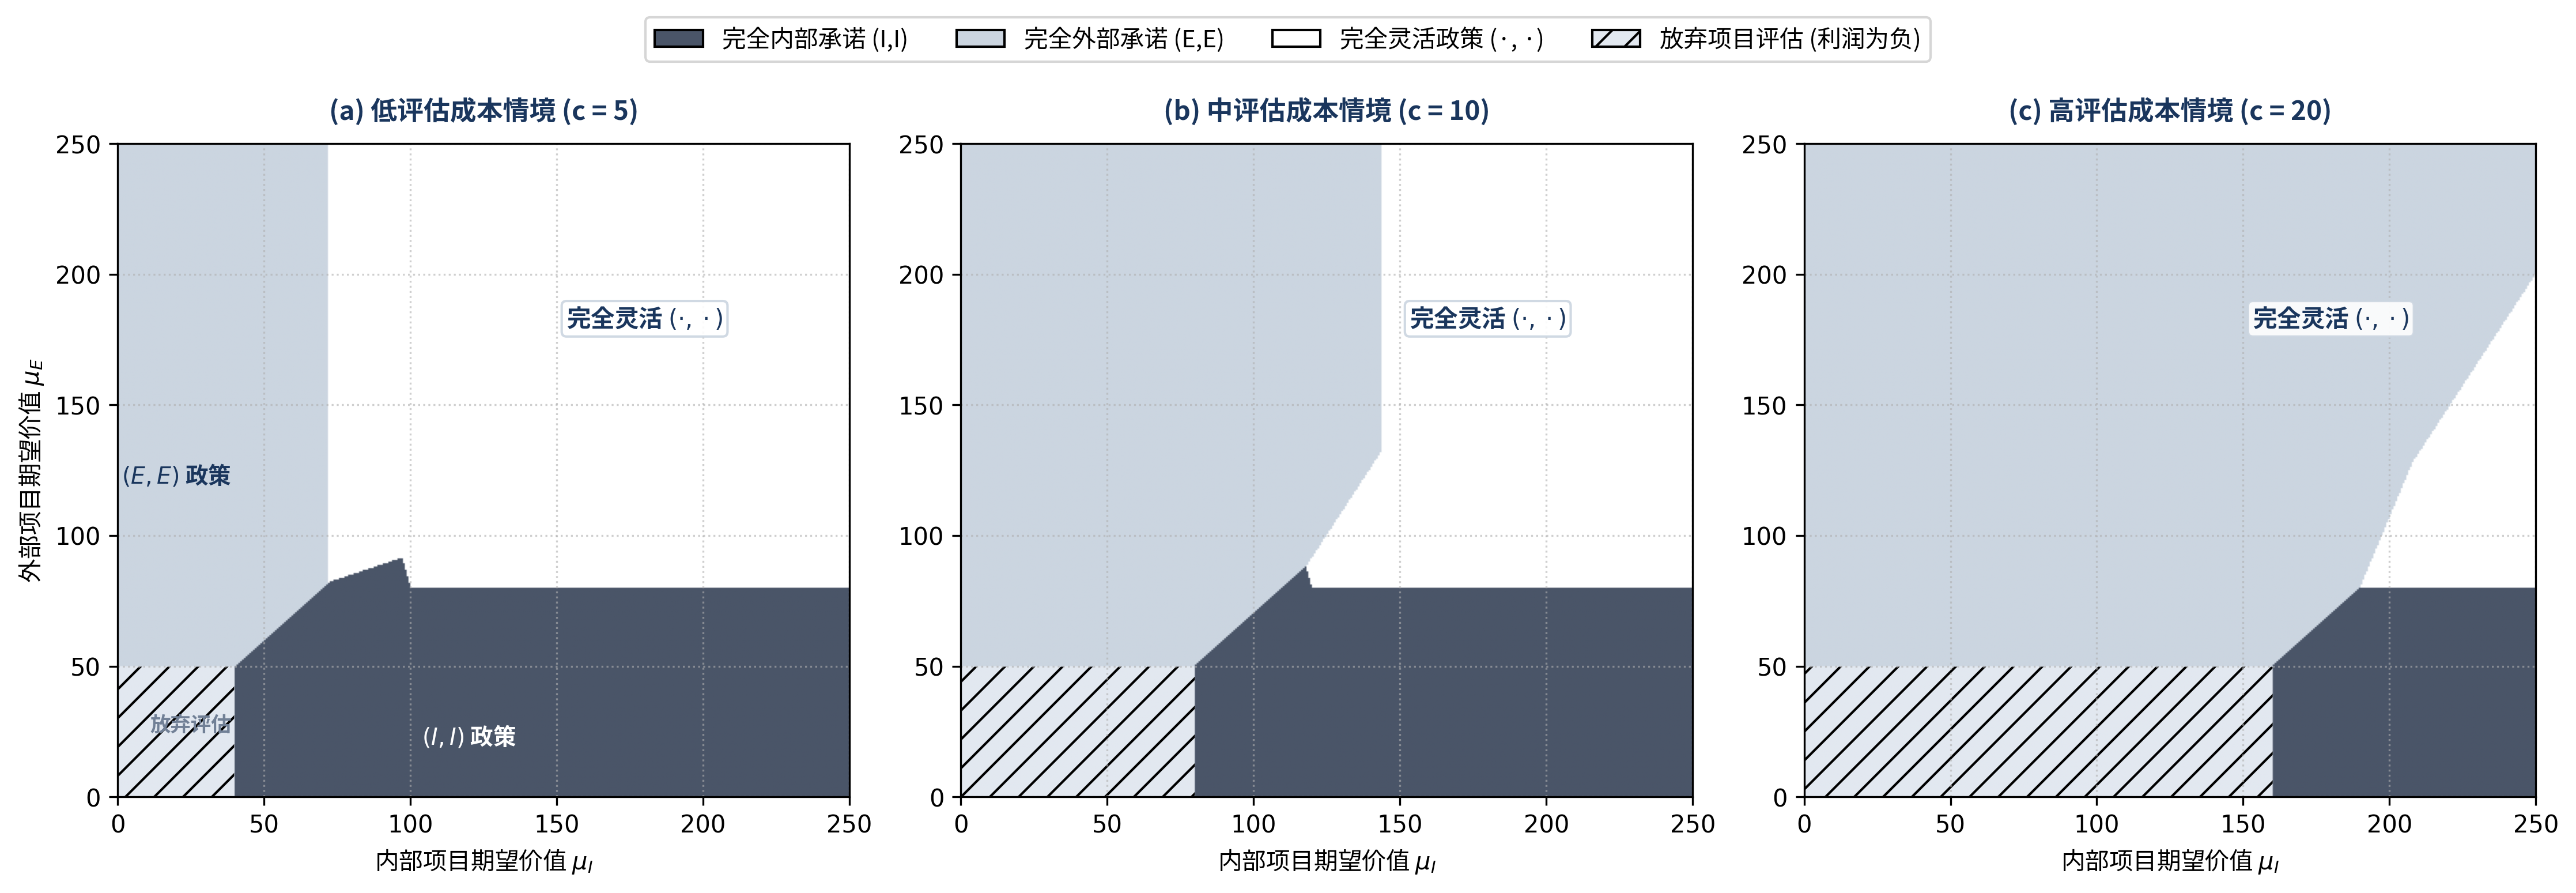
图 2:完全承诺 vs. 完全灵活政策的最优选择边界对比图 (Full Commitment vs. Full Flexibility)
【图 2 数理相图与管理规律深度解析】:
图 2 清晰展示了在不同评估成本情境(Panel a: ; Panel b: ; Panel c: )下,最优政策在 空间中的区域演变:
1. 评估成本极高/项目价值极低(左下角区域):由于项目期望商业回报无法覆盖信息获取成本与尽调固定成本,企业选择放弃所有评估(Forgo evaluation,斜线阴影区)。
2. 价值不对称区域(两翼区域):当某一类项目价值显著压倒另一类时( 或 ),企业选择完全承诺政策 (深灰区)或 (浅灰区),以将劣势项目的评估与尽调成本直接压缩为零。
3. 高价值协同区域(右上角大范围白色区域):当两类项目期望价值均足够高时,追求组合广度的经济收益占据主导地位,完全灵活政策 成为绝对主导的最优选择。随着内部努力成本 的攀升(从 Panel a 到 Panel c),完全灵活区域被逐步压缩,凸显了信息获取难度对管理灵活性的制约作用。
部分承诺政策与半渗透资源桶机制创新(命题 6)
5.1 半渗透资源桶(Permeable Buckets)的机制架构
鉴于完全刚性的战略桶 存在严重的资源闲置负外部性,而完全灵活政策 在中等价值区间可能诱发较高的代理成本,本文提出了兼具两者优势的“部分承诺政策(Partial Commitment Policies)”:
• 政策:为内部项目设立 1 个非渗透保底桶,剩下的 1 个名额设为渗透桶,允许内部与外部项目根据评估信号自由竞争。
• 政策:为外部项目设立 1 个非渗透保底桶,剩下的 1 个名额设为渗透桶,由内部与外部项目自由竞争。
📌 Proposition 6(部分承诺政策的最优性与半渗透资源桶) 关于部分承诺政策的最优性条件、期望组合规模与选择偏好: i. 政策 严格最优当且仅当满足以下四项条件: (a) 内部信息精度极高:; (b) 内部项目价值处于中等区间:; (c) 外部价值适中:; (d) 尽职调查成本较低:。 此时企业偏好选择外部项目,期望组合规模为 (总规模 )。 ii. 政策 严格最优当且仅当满足以下四项条件: (a) 内部信息精度相对较低:; (b) 内部价值适中:; (c) 外部价值适中:; (d) 尽调成本较低:。 此时企业偏好选择内部项目,期望组合规模为 (总规模 )。 |
|---|
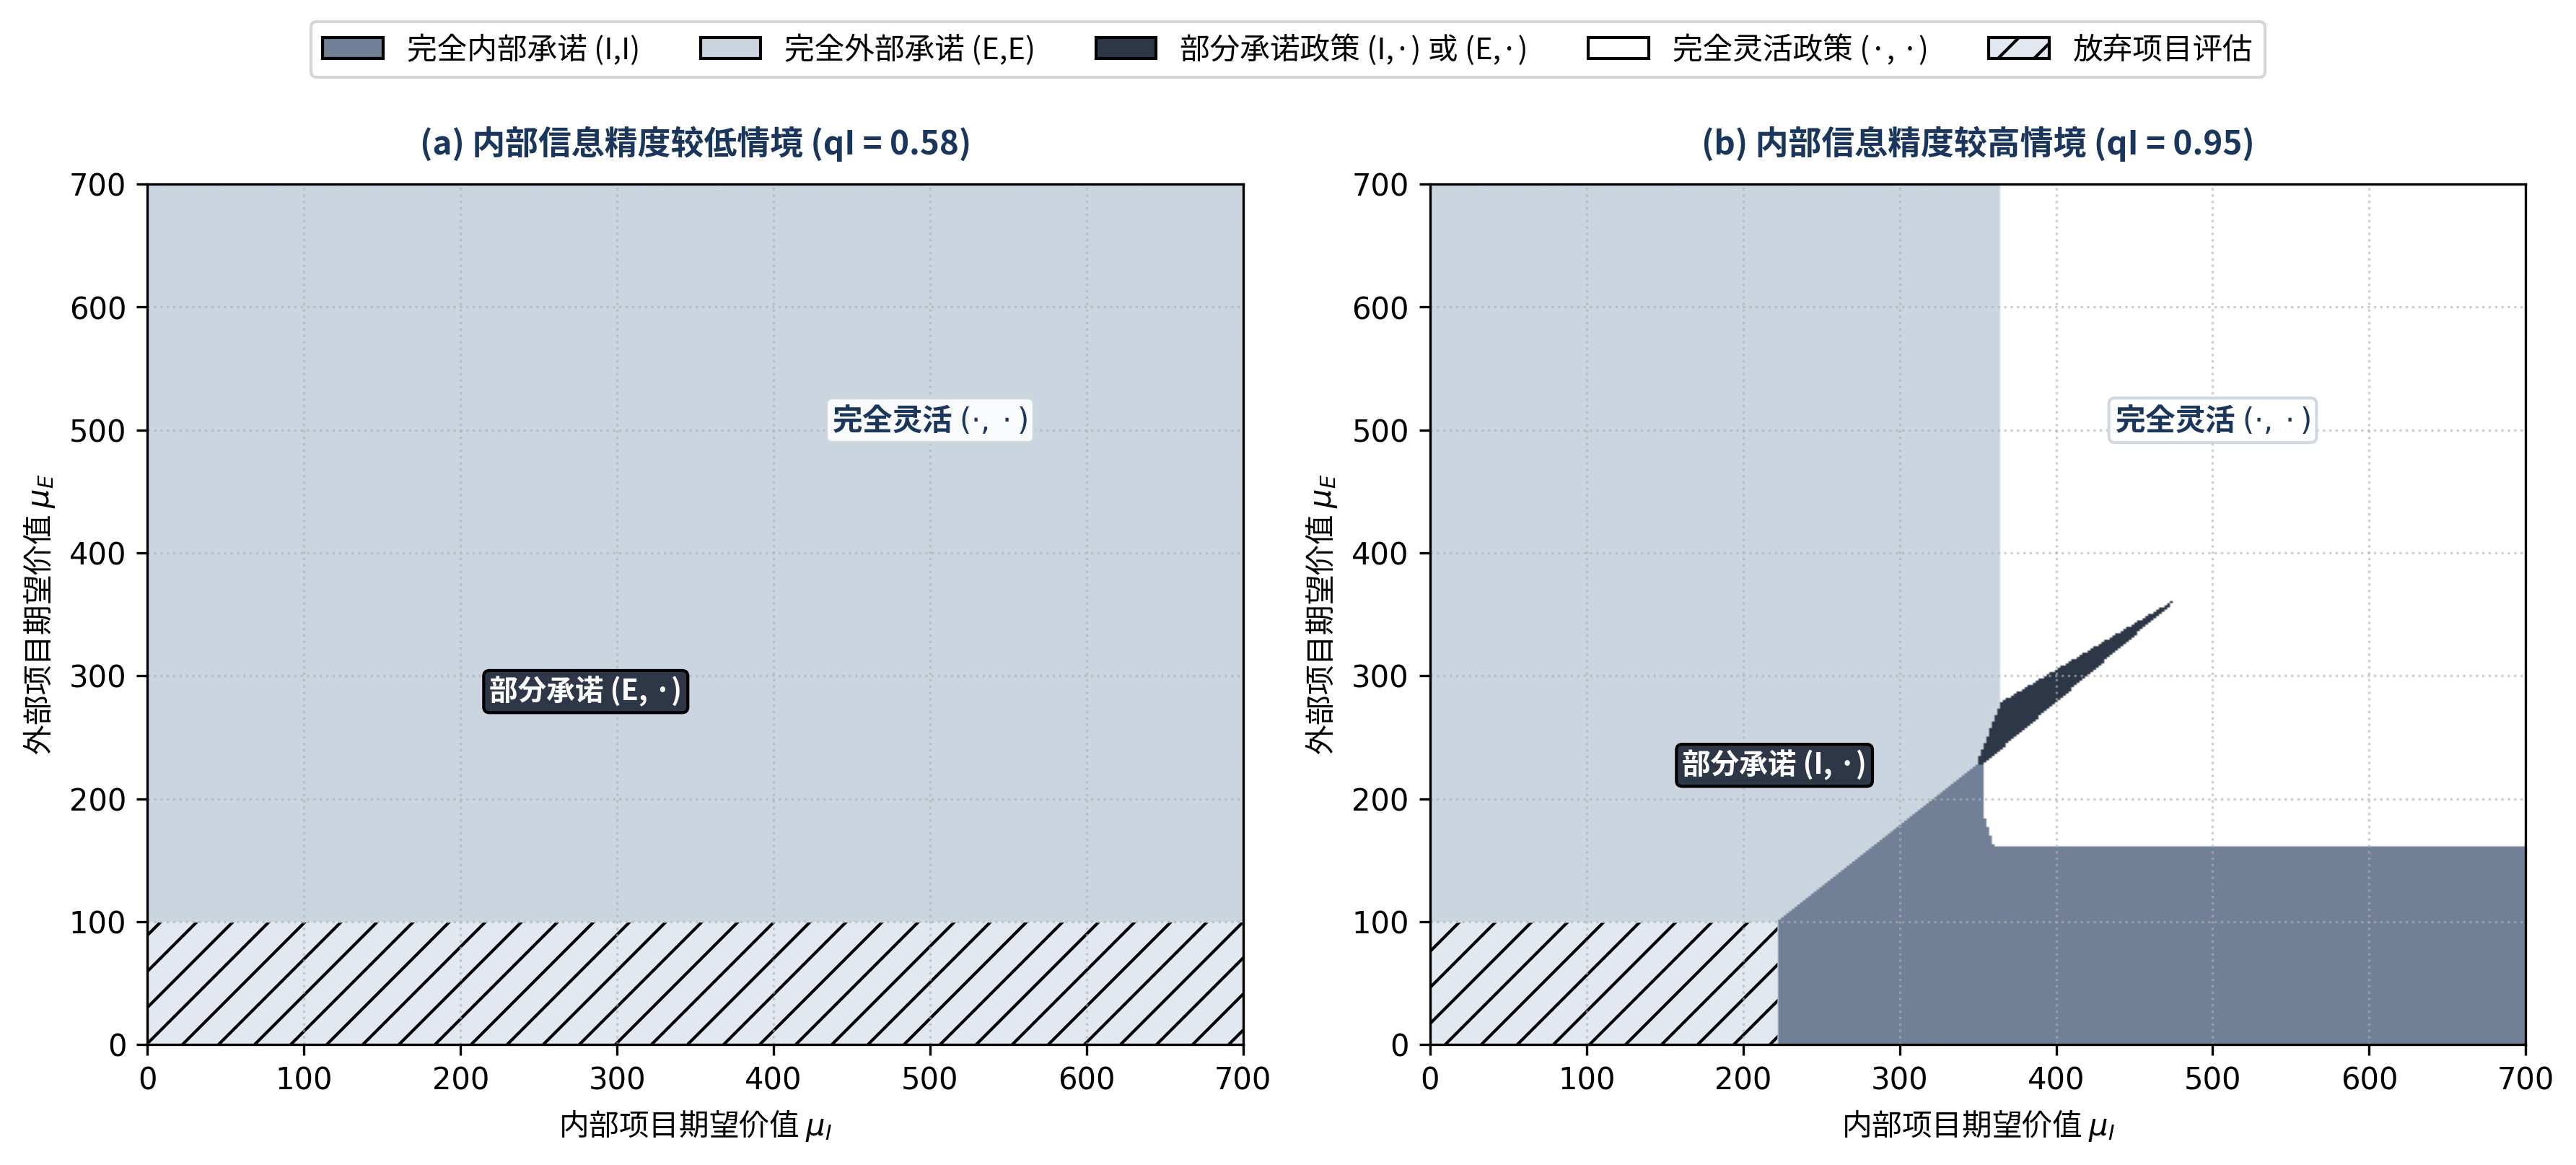
图 3:包含部分承诺政策的最优研发项目选择相图 (Optimal Selection Policy with Partial Commitment)
【命题 6 与图 3 数理与经济学机理解析】:
1. 组合广度与代理成本的黄金平衡点:部分承诺政策下的期望组合规模达到 。它介于完全承诺(1.5)与完全灵活(1.625)之间,通过引入一个渗透桶有效缓解了资源闲置浪费。
2. 信息精度 驱动的政策分流机制:
- 当 极高(Panel b, ):内部经理对项目质量的判断极具权威性。此时经理没有动机去冒充坏项目,企业只需为其提供 1 个内部保底名额 ,便能以极低成本消除其被外部项目挤占的恐惧,彻底激发评估努力。
- 当 较低(Panel a, ):内部评估信息模糊度高,经理更容易产生战略性掩盖坏消息的逆向选择动机。此时采用 政策,通过为外部项目设立保底名额,结合跨项目共享激励,能有效对冲内部经理的谎报冲动,实现系统代理成本的最优控制。
模型拓展与拓展理论分析
6.1 资源稀缺度(Resource Scarcity)的边际影响
论文进一步将候选项目总数与可入选名额的比例定义为“资源稀缺度”。理论分析表明:资源越稀缺(即可入选名额相对于候选项目数越少),选择灵活性所带来的边际价值越小。因为在高度拥挤的资源竞争环境下,为了维持内部经理的评估动机,企业必须支付指数级增长的信息租金。此时,采取完全承诺政策(严格限制候选池规模)以压低评估成本,成为企业保护净利润的最优法则。
6.2 序贯评估 vs. 并行评估(Sequential vs. Simultaneous Evaluation)
在基础模型中,假设内外部项目并行评估(Assumption 1)。论文在拓展分析中探讨了分阶段的序贯评估机制(即先评估内部项目,若内部缺乏优质候选者再启动外部尽调)。推导表明:只有当外部项目价值相对较低时,序贯评估才能通过节省尽调成本 获利;而只要外部项目期望价值 足够高,并行评估在捕捉优质外部机会上的期权价值便会全面超越尽调成本,企业应坚定选择并行评估。
6.3 纯内部扩充池 vs. 引入外部创新的本质差异
若企业仅通过增加内部研发团队数量(如考虑 4 个内部项目)来扩充池子,所有项目经理均存在私人努力与逆向选择问题。分析表明,此时企业只能依靠个体奖金 ,无法利用外部审计的客观性来构造跨界共享激励 。这深刻证明了外部创新不仅扩充了项目池,而且为企业内部治理提供了独特的制度参照系与激励杠杆。
管理启示、实践指南与未来研究展望
7.1 针对研发高管的实践操作指南
基于上述严密的数理推导,本文为高科技与医药企业的研发管理层提供了一套具有高度落地操作性的决策法则:
🎯 研发高管实践策略工具箱 1. 摒弃传统的刚性战略桶,推行“动态预留+渗透竞争”的半渗透资源配置模式:企业在制定年度研发预算时,切忌将所有名额与资金完全死板地划分给各业务线或外部BD部门,而应设立“底线保障桶 + 战略机动渗透桶”,兼顾研发团队的安全感与跨界择优的灵活性。 2. 重构研发薪酬契约,从“单一项目考核”迈向“多维共享激励”:针对面临外部并购竞争的内部研发部门,应当在个人项目成功奖金之外,引入部门级、管线级乃至全公司级的综合共享奖金(如跨部门期权池与管线里程碑奖),以利益共享化解内部抵触情绪。 3. 基于“项目价值差与评估难度”动态校准选择灵活性:对于突破性、超高回报的重磅炸弹型项目( 极高),应给予高层决策者最大的灵活选拔权;对于渐进式、价值中等且评估成本高昂的项目,应通过刚性承诺严格限制候选池,防范代理成本失控。 |
|---|
7.2 模型局限性与未来研究方向
1. 动态跨期资源再配置与项目生命周期:现实中项目评估是多阶段展开的(如临床 I、II、III 期),随着时间推移信息逐渐释放,企业可以动态终止失败项目并追加资金。未来研究可将单期模型拓展为动态停止时间(Optimal Stopping Time)博弈。
2. 项目间的技术关联性与协同效应:本文假设候选项目收益相互独立。但在实际研发中,不同项目之间可能存在技术互补或专利冲突(Cannibalization),考虑关联资产组合将进一步丰富决策维度。
3. 外部创新者的战略性讨价还价与内部合谋:未来拓展可引入外部初创公司的议价能力(Bargaining Power),以及防范内部经理与外部机构串谋隐藏信息的机制设计。
参考文献
Adams J (1963) Toward an understanding of inequity. J. Abnormal Soc. Psych. 67(5):422–436.
Adner R (2007) Real options and resource reallocation processes. Real Options Theory (Emerald Publishing, Bingley, UK), 363–372.
Ali A, Kalwani M, Kovenock D (1993) Selecting product development projects: Pioneering versus incremental innovation strategies. Management Sci. 39(3):255–274.
Antic N, Persico N (2020) Cheap talk with endogenous conflict of interest. Econometrica 88(6):2663–2695.
Arora A, Fosfuri A (2003) Licensing the market for technology. J. Econom. Behav. Organ. 52(2):277–295.
Arora A, Gambardella A (2010) The market for technology. Handbook of the Economics of Innovation (Elsevier, Amsterdam), 641–678.
Arora A, Belenzon S, Suh J (2022) Science and the market for technology. Management Sci. 68(10):7176–7201.
Aryal G, Ciliberto F, Farmer L, Khmelnitskaya E (2024) Valuing pharmaceutical drug innovations. Working paper, Washington University in St. Louis, St. Louis.
Aumann R, Hart S (2003) Long cheap talk. Econometrica 71(6):1619–1660.
Balakrishnan R (1991) Information acquisition and resource allocation decisions. Accounting Rev. 60(1):120–139.
Bentzien J, Bharadwaj R, Thompson D (2015) Crowdsourcing in pharma: A strategic framework. Drug Discovery Today 20(7):874–883.
Bhaskaran S, Krishnan V (2009) Effort, revenue, and cost sharing mechanisms for collaborative new product development. Management Sci. 55(7):1152–1169.
Bhaskaran S, Ramachandran K (2011) Managing technology selection and development risk in competitive environments. Production Oper. Management 20(4):541–555.
Bhattacharya S, Gaba V, Hasija S (2015) A comparison of milestone-based and buyout options contracts for coordinating R&D partnerships. Management Sci. 61(5):963–978.
Birkinshaw J (2001) Strategies for managing internal competition. California Management Rev. 44(1):21–38.
Blume A, Sobel J (1995) Communication-proof equilibria in cheap-talk games. J. Econom. Theory 65(2):359–382.
Bolton G, Ockenfels A (2000) ERC: A theory of equity, reciprocity, and competition. Amer. Econom. Rev. 90(1):166–193.
Bower J (1970) Managing the Resource Allocation Process (Harvard Business School Press, Cambridge, MA).
Brown S, Goetzmann W, Liang B, Schwarz C (2012) Trust and delegation. J. Financial Econom. 103(2):221–234.
Caskey J, Nagar V, Petacchi P (2010) Reporting bias with an audit committee. Accounting Rev. 85(2):447–481.
Cassiman B, Veugelers R (2006) In search of complementarity in innovation strategy: Internal R&D and external knowledge acquisition. Management Sci. 52(1):68–82.
Chakraborty A, Harbaugh R (2010) Comparative cheap talk. Amer. Econom. Rev. 100(5):2361–2382.
Chao R, Kavadias S (2008) A theoretical framework for managing the new product development portfolio: When and how to use strategic buckets. Management Sci. 54(5):907–921.
Chao R, Kavadias S, Gaimon C (2009) Revenue driven resource allocation: Funding authority, incentives, and new product development portfolio management. Management Sci. 55(9):1556–1569.
Chao R, Lichtendahl K Jr, Grushka-Cockayne Y (2014) Incentives in a stage-gate-process. Production Oper. Management 23(8):1286–1298.
Chen Y, Kartik N, Sobel J (2008) Selecting cheap-talk equilibria. Econometrica 76(1):117–136.
Coff R (1999) How buyers cope with uncertainty when acquiring firms in knowledge-intensive industries: Caveat emptor. Organ. Sci. 10(2):144–161.
Cohen W, Levinthal D (1989) Innovation and learning: The two faces of R&D. Econom. J. 99(397):569–596.
Cooper R, Edgett S, Kleinschmidt E (2000) New problems, new solutions: Making portfolio management more effective. Res. Tech. Management 43(2):18–33.
Cooper R, Edgett S, Kleinschmidt E (2001) Portfolio Management for New Products, 2nd ed. (Perseus Books, New York).
Crama P, De Reyck B, Degraeve Z (2008) Milestone payments or royalties? Contract design for R&D licensing. Oper. Res. 56(6):1539–1552.
Crama P, De Reyck B, Taneri N (2017) Licensing contracts: Control rights, options, and timing. Management Sci. 63(4):1131–1149.
Ding M, Eliashberg J (2002) Structuring the new product development pipeline. Management Sci. 48(3):343–363.
Ederer F, Manso G (2013) Is pay for performance detrimental to innovation? Management Sci. 59(7):1496–1513.
Friebel G, Raith M (2009) Resource allocation and organizational form. Amer. Econom. J. Microeconom. 2(2):1–33.
Fudenberg D, Tirole J (1991) Game Theory (MIT Press, Cambridge, MA).
Gao P, Fan X, Huang Y, Chen YJ (2022) Resource allocation among competing innovators. Management Sci. 68(8):6059–6074.
Gerardi D, Maestri L (2012) A principal-agent model of sequential testing. Theoretical Econom. 7(3):425–463.
Gershkov A, Perry M (2012) Dynamic contracts with moral hazard and adverse selection. Rev. Econom. Stud. 79(1):268–306.
Girotra K, Terwiesch C, Ulrich K (2007) Valuing R&D projects in a portfolio: Evidence from the pharmaceutical industry. Management Sci. 53(9):1452–1466.
Gomes R, Gottlieb D, Maestri L (2016) Experimentation and project selection: Screening and learning. Games Econom. Behav. 96:145–169.
Hagedoorn J, Wang N (2012) Is there complementarity or substitutability between internal and external R&D strategies? Nature Rev. Drug Discovery 41(6):1072–1083.
Hasija S, Bhattacharya S (2017) Contracting for new product development. Handbook of Information Exchange in Supply Chain Management (Springer, Cham, Switzerland), 123–144.
Hess A, Rothaermel F (2011) When are assets complementary? Star scientists, strategic alliances, and innovation in the pharmaceutical industry. Strategic Management J. 32(8):895–909.
Huckman R, Pisano G, Rennella M (2010) Wyeth Pharmaceuticals: Spurring Scientific Creativity with Metrics (Harvard Business School Publishing, Boston).
Hughes J, Rees S, Kalindjian S, Philpott K (2011) Principles of early drug discovery. British J. Pharmacology 162(6):1239–1249.
Hutchison-Krupat J (2018) Communication, incentives, and the execution of a strategic initiative. Management Sci. 64(7):3380–3399.
Hutchison-Krupat J, Kavadias S (2015) Strategic resource allocation: Top-down, bottom-up, and the value of strategic buckets. Management Sci. 61(2):391–412.
Hutchison-Krupat J, Kavadias S (2018) Organizational enablers for NPD portfolio selection. IEEE Trans. Engrg. Management 65(1):59–71.
Jeppesen L, Lakhani K (2010) Marginality and problem-solving effectiveness in broadcast search. Organ. Sci. 21(5):1016–1033.
Katz M, Shapiro C (1986) How to license intangible property. Quart. J. Econom. 101(3):567–589.
Kavadias S, Hutchison-Krupat J (2020) A framework for managing innovation. Pushing the Boundaries: Frontiers in Impactful OR/OM Research (INFORMS, Catonsville, MD), 202–228.
Khetan R (2020) Biopharma licensing and M&A trends in the 21st-century landscape. J. Commerce Biotech. 25(3):37–51.
Klingebiel R (2022) Motivating innovation: Tunnels vs. funnels. Strategy Sci. 7(4):300–316.
Klingebiel R, Rammer C (2014) Resource allocation strategy for innovation portfolio management. Strategic Management J. 35(2):246–268.
Krishnan V, Ulrich K (2001) Product development decisions: A review of the literature. Management Sci. 47(1):1–21.
Lambert R (1986) Executive effort and selection of risky projects. RAND J. Econom. 17(1):77–88.
Landis M, Bhattachar S, Yazdanian M, Morrison J (2018) Why pharmaceutical scientists in early drug discovery are critical for influencing the design and selection of optimal drug candidates. AAPS PharmSciTech. 19(1):1–10.
Levitt S, Snyder C (1997) Is no news bad news? Information transmission and the role of 'early warning' in the principal-agent model. RAND J. Econom. 28(4):641–661.
Li Z, Rantakari H, Yang H (2016) Competitive cheap talk. Games Econom. Behav. 96:65–89.
Loch C, Kavadias S (2008) Handbook of New Product Development Management (Routledge, London).
Lombardino J, Lowe J III (2004) The role of the medicinal chemist in drug discovery—Then and now. Nature Rev. Drug Discovery 3(10):853–862.
Manso G (2011) Motivating innovation. J. Finance 66(5):1823–1860.
Markou P, Kavadias S, Oraiopoulos N (2023) Rival signals and project selection: Insights from the drug discovery process. Management Sci. 69(9):5298–5315.
Maskin E (2011) Commentary: Nash equilibrium and mechanism design. Games Econom. Behav. 71(1):9–11.
Moeller S, Brady C (2014) Intelligent M&A: Navigating the Mergers and Acquisitions Minefield, 2nd ed. (John Wiley & Sons, Chichester, UK).
Nikpayam H, Schlapp J, Fleischmann M (2026) Constructing New Product Development Portfolios with Internal and External Projects. Management Sci. 72(8):7134–7152.
Oraiopoulos N, Kavadias S (2014) The path-dependent nature of R&D search: Implications for (and from) competition. Production Oper. Management 23(8):1450–1461.
Oraiopoulos N, Kavadias S (2020) Is diversity (un-)biased? Project selection decisions in executive committees. Manufacturing Service Oper. Management 22(5):906–924.
Petrova E (2014) Innovation in the pharmaceutical industry: The process of drug discovery and development. Innovation and Marketing in the Pharmaceutical Industry (Springer, New York), 19–81.
Reuer J, Sakhartov A (2021) Economies of scope and optimal due diligence in corporate acquisitions. Organ. Sci. 32(4):1100–1119.
Ringel M, Choy M (2017) Do larger mergers increase or decrease the productivity of pharmaceutical R&D? Drug Discovery Today 22(12):1749–1753.
Santiago L, Oliveira Soares V (2018) Strategic alignment of an R&D portfolio by crafting the set of buckets. IEEE Trans. Engrg. Management 67(2):309–321.
Sapienza A, Lombardino J (2002) Recognizing, appreciating, and capturing the tacit knowledge of R&D scientists. Drug Development Res. 57(2):51–57.
Schilling M (2017) Strategic Management of Technological Innovation, 5th ed. (McGraw-Hill, New York).
Schlapp J, Schumacher G (2022) Delegated concept testing in new product development. Oper. Res. 70(5):2732–2748.
Schlapp J, Oraiopoulos N, Mak V (2015) Resource allocation decisions under imperfect evaluation and organizational dynamics. Management Sci. 61(9):2139–2159.
Schuhmacher A, Germann PG, Trill H, Gassmann O (2013) Models for open innovation in the pharmaceutical industry. Drug Discovery Today 18(23–24):1133–1137.
Schuhmacher A, Gassmann O, Bieniok D, Hinder M, Hartl D (2022) Open innovation: A paradigm shift in pharma R&D. Drug Discovery Today 27(9):2395–2405.
Schuhmacher A, Hinder M, von Stegmann und Stein A, Hartl D, Gassmann O (2023) Analysis of pharma R&D productivity—A new perspective needed. Drug Discovery Today 28(10):103726.
Sengul M, Almeida Costa A, Gimeno J (2019) The allocation of capital within firms: A review and integration toward a research revival. Acad. Management Ann. 13(1):43–83.
Shane S, Ulrich K (2004) Technological innovation, product development, and entrepreneurship in Management Science. Management Sci. 50(2):133–144.
Sharpe P, Keelin T (1998) How SmithKline Beecham makes better resource-allocation decisions. Harvard Bus. Rev. 76(2):45–53.
Shibayama S, Tanikawa K, Fujimoto R, Kimura H (2008) Effects of mergers and acquisitions on drug discovery: Perspective from a case study of a Japanese pharmaceutical company. Drug Discovery Today 13(1–2):86–93.
Si H, Kavadias S, Loch C (2022) Managing innovation portfolios: From project selection to portfolio design. Production Oper. Management 31(12):4572–4588.
Taneri N, Crama P (2021) Turning the tables in research and development licensing contracts. Management Sci. 67(9):5838–5856.
Van Nieuwerburgh S, Veldkamp L (2010) Information acquisition and under-diversification. Rev. Econom. Stud. 77(2):779–805.
West J, Bogers M (2014) Leveraging external sources of innovation: A review of research on open innovation. J. Production Innovative Management 31(4):814–831.
Wheelwright S, Clark K (1992) Revolutionizing Product Development: Quantum Leaps in Speed, Efficiency, and Quality (Simon and Schuster, New York).
Zschoke M, Mantin B, Jewkes E (2014) The effect of competition on R&D portfolio investments. Production Oper. Management 23(8):1439–1449.